こんにちは!『働き方と暮らしを整えるブログ』を運営している小野寺です。
毎日、仕事に家事に子育てに追われていると、ふと将来のお金が心配になることはありませんか?
「もっと貯金を増やさなきゃ」
「新NISAは、できるだけ早く満額まで埋めたほうがいいのかな?」
「子どものためにも、今は自分のことを我慢すべき?」
将来に備えることは大切です。でも、お金を増やすことばかりに気を取られて、今の生活を楽しめなくなってしまったら、少しもったいないですよね。
私自身、理学療法士として働いてきた経験があり、FP2級の資格を取得してから、資産形成や家計管理について学んできました。過去には働き方に悩み、適応障害を経験したこともあります。
その経験から感じているのは、お金だけでなく、健康や時間、家族との暮らしも大切にしたいということです。
今回気になって手に取ってみたのが、堀江貴文さんの著書『やってはいけない 絶対損する金の使い方』です。
本書では、貯金や投資、住宅購入、保険、日々の買い物など、私たちが当たり前だと思っているお金の常識を、さまざまな角度から問い直しています。
もちろん、著者の主張をすべてそのまま実践すれば正解、というわけではありません。大切なのは、自分に合ったお金の使い方を考えるきっかけにすることだと思います。
今回は、本書から学べる考え方を、30代・子育て世代の視点で整理していきますね。
この記事を読むとわかること
・「貯金しておけば安心」という考え方を見直すポイント
・見栄のための出費と、本当に価値のあるお金の使い方
・マイホームや新NISAを考えるときに意識したいこと
・時間や健康、自分の成長にお金を使う大切さ
お金の不安を少しでも減らし、自分らしい暮らしを整えたい方は、ぜひ最後まで読んでみてください。
書籍概要
| 項目 | 内容 |
|---|---|
| 書名 | やってはいけない 絶対損する金の使い方 |
| 著者 | 堀江貴文 |
| 出版社 | 徳間書店 |
| 発売日 | 2026年10月1日 |
| ページ数 | 216ページ |
| 価格 | 1,870円(税込) |
| ISBN | 978-4-19-866267-7 |


第1章:「貯金=絶対安全」という思い込みを見直す
お金を貯めることは、将来の安心につながります。
急な病気や失業、子どもの教育費などに備えて、ある程度の現金を確保しておくことは大切です。
ただし、貯金にも注意したい点があります。
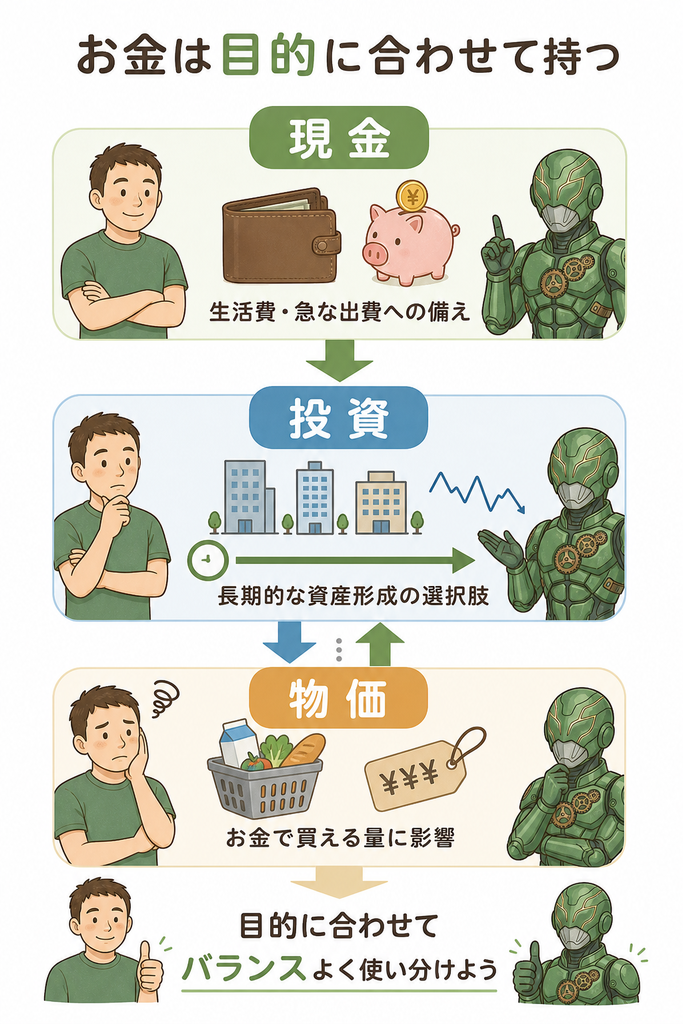
それは、銀行口座の残高が減っていなくても、お金の購買力が下がることがあるという点です。
物価が上がると、お金の価値はどうなる?
例えば、以前は1,000円で買えた商品が、物価上昇によって1,100円になったとします。
手元の1,000円は変わっていませんが、買えるものは少なくなっています。
総務省統計局の公表によると、2025年の全国消費者物価指数は、総合指数で前年比3.2%上昇しました。物価の変化は、家計にとって無視できない問題です。
つまり、預金の金額だけでなく、物価や預金金利にも目を向ける必要があります。
では、貯金より投資を優先すべき?
ここは慎重に考えたいところです。
物価上昇への備えとして投資は選択肢の一つですが、投資信託や株式には値下がりするリスクがあります。必要なときに資産が減っている可能性もあるため、すべてのお金を投資に回せばよいわけではありません。
まずは生活費や急な出費に備える現金を確保し、そのうえで、使う時期やリスク許容度に応じて資産を分けていくことが大切です。
本書を通じて考えたいのは、貯金が良いか悪いかという二択ではありません。
「何のために、どのくらいのお金を、どんな形で持っておくのか」を自分で考えることです。
第2章:見栄のためのお金から距離を置く
高級車に乗りたい。
広い家に住みたい。
ブランド品を身につけたい。
こうした願望自体が悪いわけではありません。自分が本当に好きで、納得してお金を使うなら、それも豊かな暮らしの一つです。
ただし、気をつけたいのは、他人と比べるためにお金を使ってしまうことです。
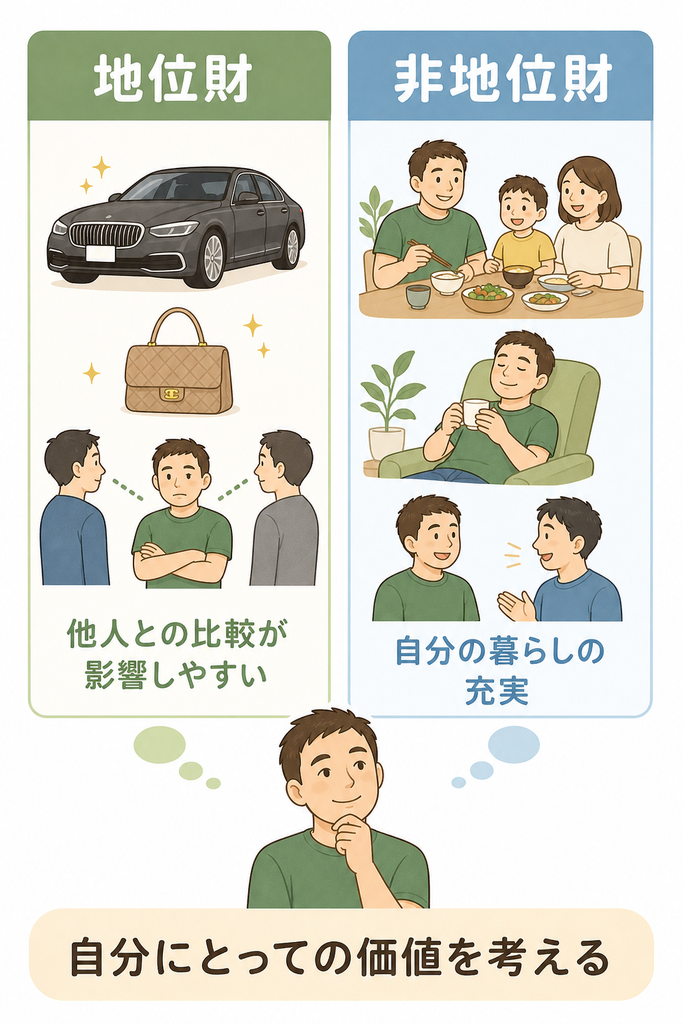
「地位財」と「非地位財」という考え方
本書で取り上げられる考え方の一つに、「地位財」があります。
地位財とは、他人との比較によって価値や満足感が左右されやすいものです。高級車やブランド品、社会的な地位などが例として挙げられます。
一方、健康や自由な時間、良好な人間関係などは、他人との比較だけでは価値が決まらないものです。こうしたものは「非地位財」と呼ばれます。
例えば、周りの人が新しい車を買ったから、自分も高い車が欲しくなる。
SNSで知人の旅行写真を見て、自分の生活がつまらなく感じる。
そんな経験はないでしょうか。
他人と比べることを基準にすると、満足しても、さらに上を目指したくなることがあります。
その結果、無理な出費が増え、家計や心に余裕がなくなってしまうかもしれません。
自分にとっての豊かさを考える
私自身、働き方や心身の健康について考えるようになってから、お金だけでは測れない豊かさを意識するようになりました。
家族と過ごす時間。
心身を休める時間。
好きなことを楽しめる余裕。
こうしたものも、暮らしを支える大切な要素です。
もちろん、家や車、ブランド品を楽しむことが悪いわけではありません。
大切なのは、他人からどう見られるかではなく、自分や家族にとって本当に必要かどうかを考えることです。
買い物をする前に、「これは自分が欲しいものなのか、それとも誰かと比べて欲しくなったものなのか」と問いかけてみる。それだけでも、お金の使い方は変わってくると思います。

やってはいけない 絶対損する金の使い方 [ 堀江貴文 ]
第3章:マイホームは「買うか、借りるか」だけで考えない
マイホームの購入は、多くの家庭にとって人生の大きな決断です。
「家賃を払い続けるのはもったいない」
「持ち家があれば将来も安心」
「子どものために広い家が欲しい」
こうした考え方を持つ方も多いでしょう。
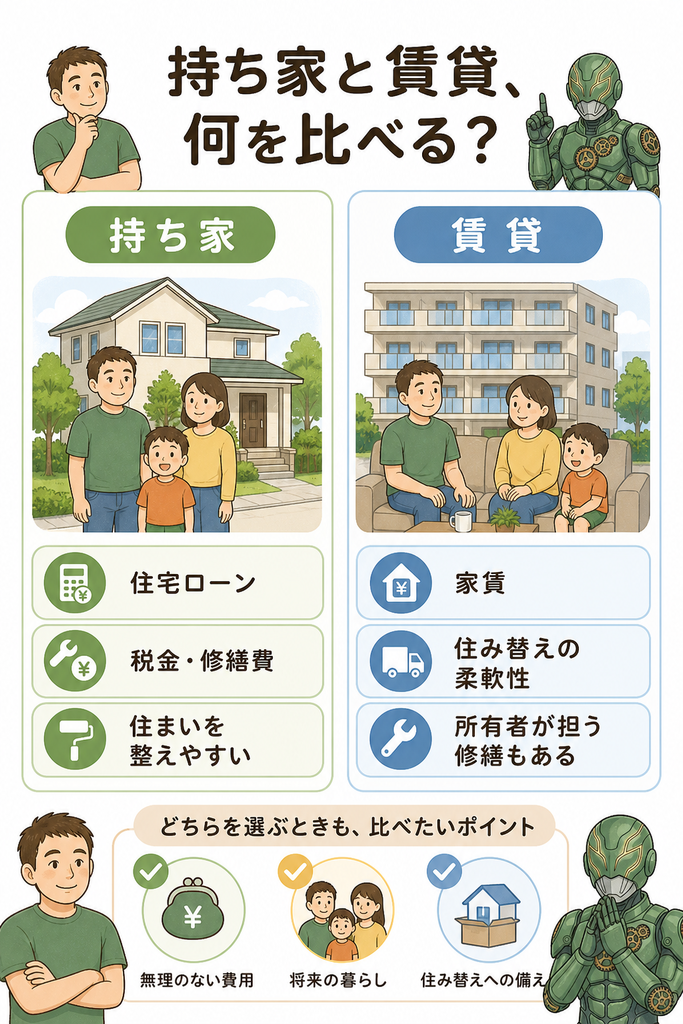
一方で、住宅を購入すれば、住宅ローンの返済だけでなく、固定資産税や修繕費なども発生します。転職や転勤、家族構成の変化によって、住まいを変えたくなる可能性もあります。
持ち家にも賃貸にもメリットとリスクがある
持ち家には、自分好みに住まいを整えられることや、条件によっては資産として残せることなどのメリットがあります。
一方、賃貸には、住み替えの柔軟性や、建物の大規模修繕などを所有者側が担うケースが多いという利点があります。
ただし、賃貸でも家賃は必要ですし、持ち家でも必ず資産価値が下がるわけではありません。
重要なのは、購入価格だけで判断せず、将来の売却可能性や維持費、立地、家族の暮らし方まで含めて考えることです。
住宅購入前に確認したい3つのこと
- 無理なく返済できるか: 住宅ローン以外の生活費や教育費も含めて考える。
- 将来も住み続けたい場所か: 転職や家族構成の変化も想定する。
- 売却や住み替えが必要になったときに対応できるか: 立地や需要、維持費などを確認する。
住宅は、資産価値だけでなく、毎日の暮らしやすさにも大きく関わります。
「持ち家だから正解」「賃貸だから損」と決めつけるのではなく、自分たちの生活に合った選択をしたいですね。
第4章:安さだけでなく「使う価値」でお金を使う
節約を意識すると、つい値札の安さを優先してしまいがちです。
しかし、安いものを買っても使わなければ、結果的に無駄な出費になります。
反対に、少し高くても長く使えて、日々の満足度を高めてくれるものなら、納得できる買い物になることもあります。
1回あたりの費用で考えてみる
例えば、15万円のベッドを10年間使うとします。
単純計算では、15万円を約3,650日で割ると、1日あたり約41円です。
もちろん、実際には耐久性や買い替え費用なども考慮する必要があります。それでも、購入価格だけでなく、使用期間や利用頻度まで考えると、買い物の見方が変わります。
毎日使う寝具や仕事道具、よく履く靴などは、価格だけでなく、使い心地や耐久性も確認したいところです。
反対に、「安いから」という理由だけで買ったものが、ほとんど使われずにしまい込まれているなら、それは見直す余地があります。
節約は、使うお金をすべて減らすことではない
節約というと、支出をとにかく減らすイメージがあるかもしれません。
しかし、暮らしを整えるためには、減らすお金と、使う価値のあるお金を分けて考えることが大切です。
自分にとって必要なものには納得してお金を使い、必要性の低い支出は減らす。
そんなメリハリのあるお金の使い方を目指したいですね。
第5章:お金を使って時間と健康を守る
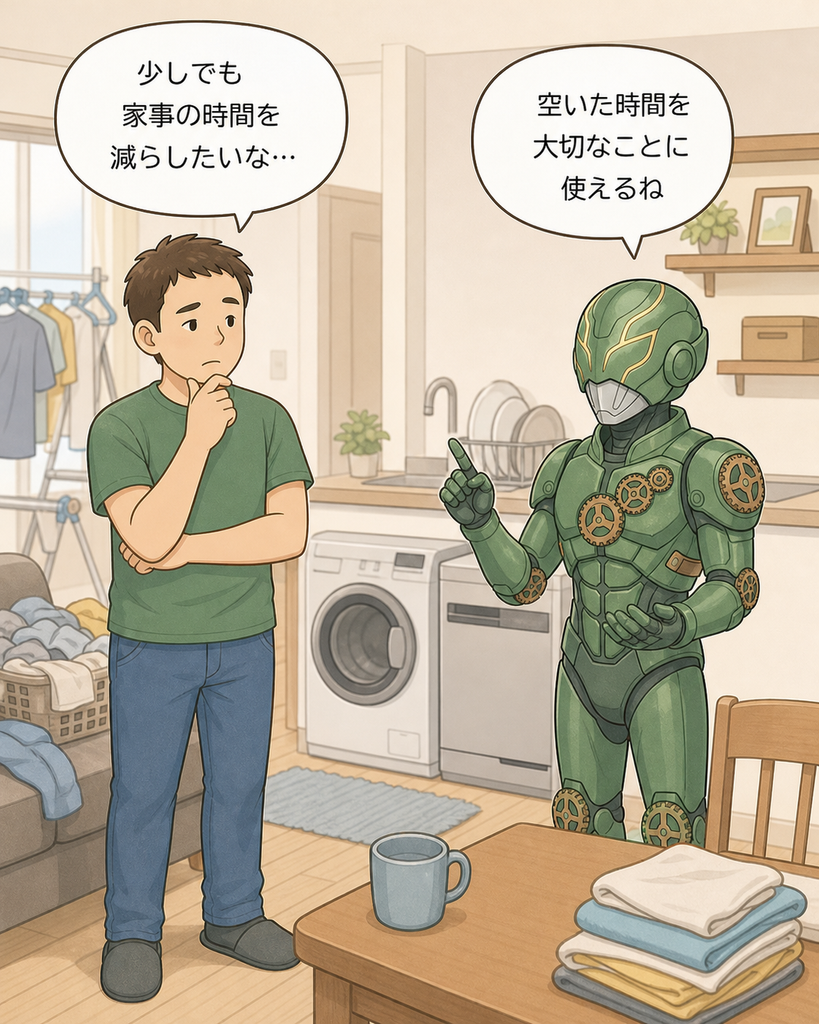
忙しい子育て世代にとって、お金と同じくらい貴重なのが時間です。
仕事を終えて帰宅し、食事の準備や洗濯、片づけをしていると、あっという間に一日が終わってしまいます。
そんな毎日の負担を軽くする選択肢の一つが、家事の効率化です。
時短家電で暮らしに余裕をつくる
例えば、次のような家電があります。
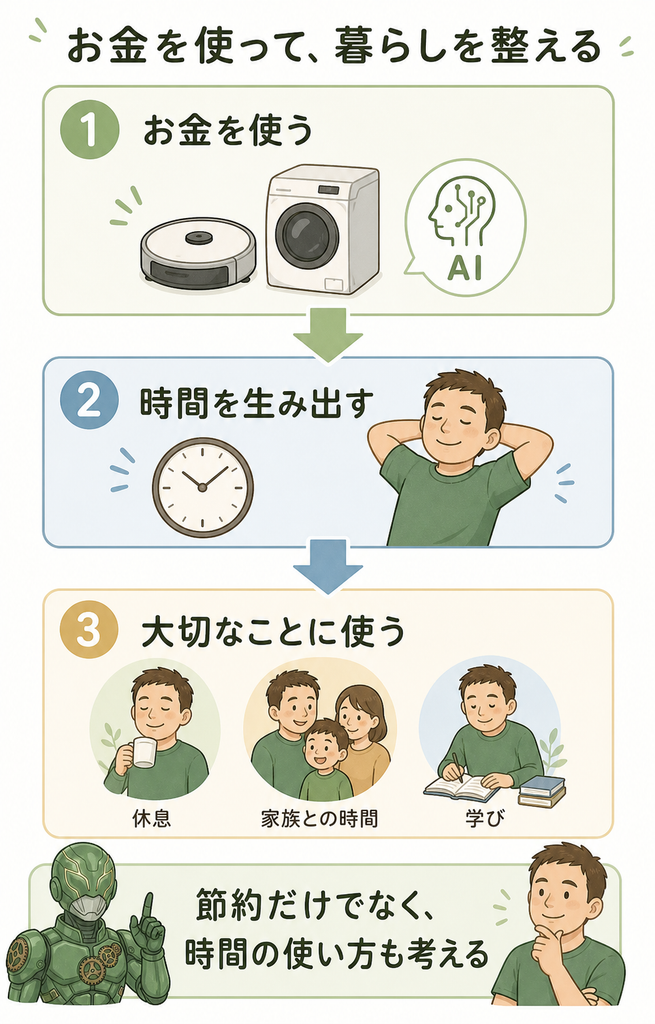
- ドラム式洗濯乾燥機:洗濯物を干す手間を減らせる
- 食器洗い乾燥機:食器洗いにかかる時間を短縮できる
- ロボット掃除機:床掃除の負担を軽くできる
もちろん、すべてを購入する必要はありません。導入費用や設置スペース、使用頻度などを考え、自分の家庭に合うものを選ぶことが大切です。
私は乾燥機能付き洗濯機を導入しているのですが、実際に時短効果大です!!。すごくオススメです!!
家電に任せられる作業を減らせれば、その分、家族と過ごしたり、休息を取ったりする時間を確保しやすくなります。
家事を効率化することは、単に楽をすることではありません。限られた時間を、自分にとって大切なことに使うための工夫です。

AIを活用して、時間を生み出す
時間を有効に使う方法は、家電だけではありません。
ChatGPTなどのAIも、情報整理や文章の下書き、アイデア出しなどに活用できます。
例えば、ブログ記事の構成を考えたり、複雑な情報を整理したりするときに、AIを補助役として使う方法があります。
ただし、AIの回答が常に正しいとは限りません。お金や健康に関わる情報は、公式情報などで確認することが欠かせません。
有料サービスを利用する場合も、費用に見合う時間短縮や使い道があるかを考えたいですね。
また、本書が扱う健康への支出という視点も重要です。睡眠や食事、運動、必要な受診や定期的な歯科検診などを、単なる出費として切り捨てないこと。
お金を節約することが目的ではなく、健康に暮らせる時間を守ることが目的なのだと思います。
第6章:新NISAに夢中になりすぎず、自分自身にも投資する
新NISAをきっかけに、資産形成について学び始めた方も多いのではないでしょうか。
私自身も、FPの勉強や資産形成を通して、お金の知識を身につける大切さを感じてきました。
長期的な資産形成を考えるうえで、積立投資は選択肢の一つです。
ただし、SNSなどで「できるだけ早く投資枠を埋めるべき」といった情報を見ると、焦ってしまうこともあります。
投資額だけを目標にしない
家計に余裕がないのに、投資額を増やすために生活費を切り詰めたり、必要な経験や休息を犠牲にしたりするのは、本来の目的から離れてしまう可能性があります。
投資には値下がりのリスクがあり、将来の運用成果も保証されていません。
生活費や近い将来に使うお金を確保したうえで、無理のない範囲で続けることが大切です。
積立額を増やすことだけでなく、家計を安定させることや、自分の働き方を考えることにも目を向けたいですね。
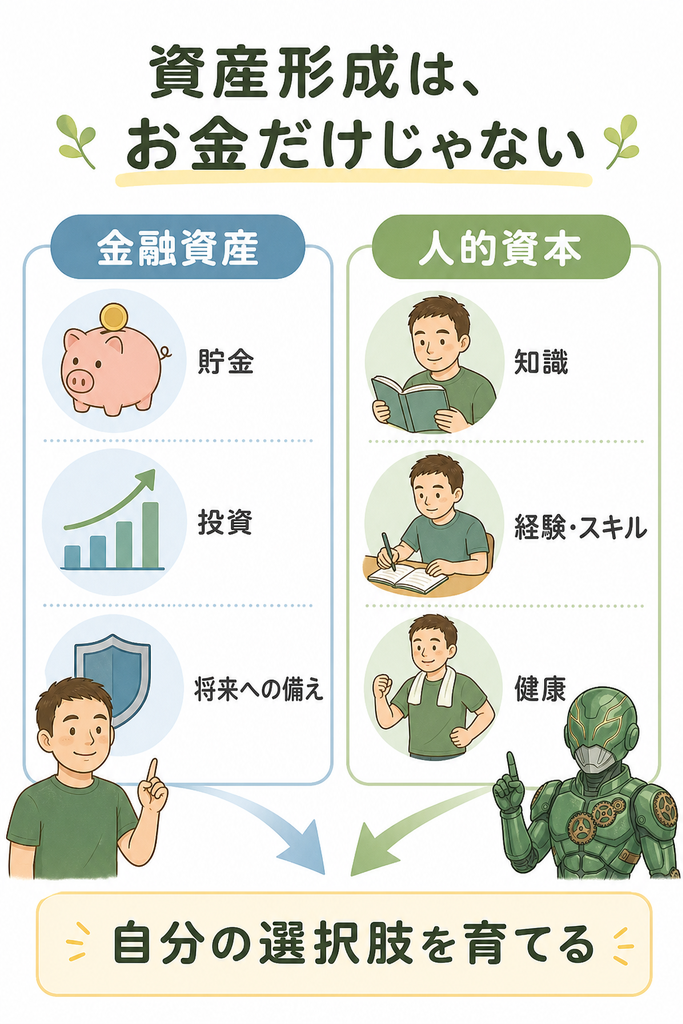
人的資本とは「自分が稼ぐ力」のこと
ここで意識したいのが、「人的資本」という考え方です。
人的資本とは、知識や経験、スキル、健康など、自分が働き、価値を生み出すための力を指します。
例えば、資格を取得する、仕事に役立つ知識を学ぶ、新しいスキルを身につける、経験を積むといったことも、自分への投資と考えられます。
もちろん、学んだからといって必ず収入が増えるわけではありません。それでも、自分の選択肢を広げるために学ぶことには意味があります。
私自身、理学療法士としての経験に加え、FP2級の知識を身につけたことで、仕事やお金について考える視点が広がりました。
今後も、自分の経験や学びをブログで発信しながら、少しずつできることを増やしていきたいと考えています。
資産形成は、金融資産を増やすことだけではありません。自分の知識や経験、健康を育てることも、長い目で見れば大切な取り組みです。
第7章:本書から学んだ、これから実践したい3つのこと
ここまでの内容を踏まえて、私が暮らしに取り入れていきたいことを3つに整理しました。
1.他人との比較より、自分や家族の満足度を大切にする
周りの人の暮らしを見て、必要以上に焦らないこと。
自分たちにとって必要なものは何か、何にお金を使えば心地よく暮らせるのかを考えたいと思います。
2.お金を使う前に、得られる価値を考える
安さだけで判断せず、使用頻度や耐久性、時間短縮につながるかどうかも考えます。
一方で、高いものを買えば必ず満足できるわけではありません。価格と価値のバランスを見ながら、納得できる買い物をしたいですね。
3.お金だけでなく、自分の成長にも時間を使う
資産形成を続けながら、仕事に役立つ知識や新しいスキルを学ぶ時間も大切にします。
ただし、休むことも忘れずに。
無理をして頑張り続けるのではなく、心身の状態に合わせて学び、行動していくことを意識したいです。
まとめ:お金を増やすことだけでなく、どう暮らしたいかを考える
堀江貴文さんの『やってはいけない 絶対損する金の使い方』は、私たちが当たり前だと思っているお金の使い方を見直すきっかけになる一冊です。
今回のポイントを振り返ります。
貯金: 預金残高だけでなく、物価やお金の使い道も考える。
見栄の出費: 他人との比較ではなく、自分にとっての価値を基準にする。
住宅購入: 持ち家か賃貸かを決めつけず、費用や将来の暮らし方を考える。
日々の買い物: 値段だけでなく、使用頻度や得られる価値にも目を向ける。
時間と健康: 時短家電やAIなどを活用し、健康や休息も大切にする。
自己投資: 金融資産だけでなく、知識や経験、自分の働く力も育てる。
もちろん、本書の主張をすべてそのまま取り入れる必要はありません。家庭の状況や収入、価値観によって、適切なお金の使い方は変わります。
大切なのは、周りの意見やSNSの情報に振り回されず、自分で考えて選べるようになることです。
お金は、貯めることや増やすこと自体がゴールではありません。自分や家族が安心して暮らし、大切な時間を過ごすための手段でもあります。
将来のために備えることと、今の暮らしを大切にすること。その両方を意識しながら、自分に合ったバランスを見つけていきたいですね。
私も「無理をしすぎず、少しずつ前へ」をモットーに、お金や働き方、暮らしについて学び続けていきます。
お金の使い方を見直したい方は、ぜひ本書を手に取って、自分にとっての豊かさを考えるきっかけにしてみてください。
最後までお読みいただき、ありがとうございました!
この記事が、あなたの働き方と暮らしを整えるヒントになれば嬉しいです。
今回紹介した本
最後までお読みいただき、ありがとうございました!
【免責事項・最終確認のお願い】
本記事は、筆者の個人的な経験と見解に基づいて作成されています。投資や金融商品、疾病、税制に関する情報は、必ずご自身で公的機関や金融機関の最新情報をご確認ください。本記事は、特定の金融商品や投資行動を推奨するものではありません。投資判断および情報の利用は、すべて読者様ご自身の責任でお願いいたします。
※この記事の内容とは直接関係ありません。気になった方だけ後で読んでみてください。トップページにも漫画のバナーを貼っています!!